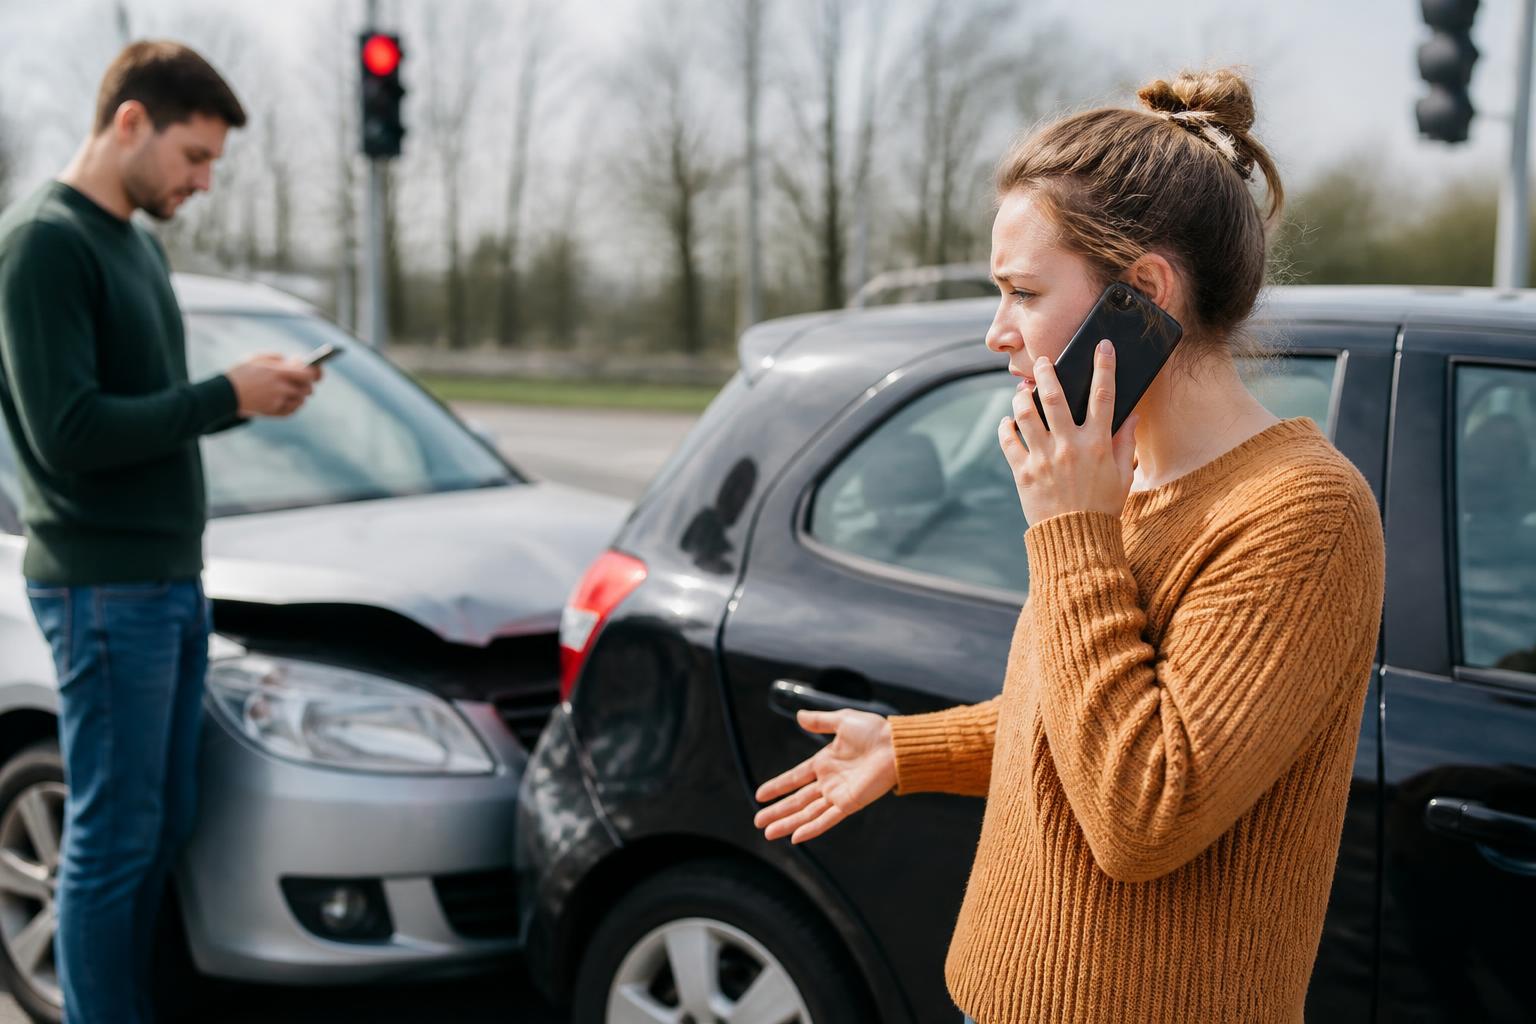
Ein Auffahrunfall an der Ampel, ein unachtsamer Spurwechsel auf der Autobahn, ein rutschiges Parkhaus im Winter: Verkehrsunfälle passieren oft innerhalb weniger Sekunden, ihre Folgen beschäftigen Betroffene dagegen häufig über Wochen oder Monate. Wer klären möchte, wie hoch der Schadensersatz nach einem Verkehrsunfall ausfallen kann, steht meist vor mehreren Fragen gleichzeitig. Welche Schäden sind überhaupt erstattungsfähig? Nach welcher Methode wird die Summe berechnet? Und wer zahlt am Ende tatsächlich die Rechnung, die Versicherung des Unfallgegners, die eigene Kaskoversicherung oder niemand von beiden ohne weiteres Zutun?
Zwischen dem ersten Schreck an der Unfallstelle und der endgültigen Regulierung liegt ein Prozess mit eigener Logik. Wer diese Logik kennt, kann besser einschätzen, welche Forderungen realistisch sind und an welcher Stelle sich genaueres Hinsehen lohnt.
Sachschäden, Personenschäden und Vermögensschäden: Was Sie fordern können
Nach einem Verkehrsunfall können Geschädigte Ansprüche in drei grundsätzlich unterschiedlichen Kategorien geltend machen, Sachschäden, Personenschäden und Vermögensschäden. Diese Dreiteilung findet sich auch in der Praxis der Kraftfahrzeugversicherer wieder, deren Leistungspflicht genau an diesen Punkten ansetzt.
Zu den Sachschäden zählen die Reparaturkosten am eigenen Fahrzeug oder, falls eine Reparatur nicht mehr sinnvoll ist, der Wiederbeschaffungswert. Auch beschädigtes Zubehör wie ein Kindersitz, ein Fahrradträger oder Gepäck im Kofferraum fällt in diese Gruppe. Personenschäden umfassen alles, was mit einer körperlichen oder seelischen Verletzung zusammenhängt: Schmerzensgeld für erlittenes Leid, Behandlungskosten, die nicht von der Krankenkasse übernommen werden, sowie Verdienstausfall, wenn der Unfall zu Arbeitsunfähigkeit führt. Die dritte Kategorie, Vermögensschäden, wird in der ersten Aufregung oft übersehen. Dazu gehören etwa die Kosten für ein Schadensgutachten, die Anwaltskosten zur Durchsetzung der Ansprüche sowie die Nutzungsausfallentschädigung für die Zeit, in der das eigene Fahrzeug nicht zur Verfügung steht.
Diese drei Kategorien sind nicht immer scharf voneinander zu trennen. Ein verletzter Autofahrer, der zugleich sein Fahrzeug verliert und einen Mietwagen braucht, bewegt sich in allen drei Bereichen zugleich. Genau das macht die spätere Berechnung komplex, weil jede Kategorie eigene Nachweise und eigene Bemessungsgrundlagen verlangt.
Wiederbeschaffungswert oder Reparaturkosten: Wie wird der Schaden berechnet?
Ob die Reparaturkosten oder der Wiederbeschaffungswert ersetzt werden, hängt davon ab, ob eine Instandsetzung des Fahrzeugs wirtschaftlich noch sinnvoll ist. Ist das Auto reparaturwürdig, trägt die gegnerische Haftpflichtversicherung grundsätzlich die Kosten der Werkstatt. Gilt das Fahrzeug dagegen als wirtschaftlicher Totalschaden, greift laut einer Entscheidung des Bundesgerichtshofs eine andere Berechnung: Ersetzt wird dann der Wiederbeschaffungswert abzüglich des verbleibenden Restwerts, also die Summe, die nötig wäre, um ein vergleichbares Fahrzeug auf dem Gebrauchtmarkt zu erwerben.
Ein Beispiel macht den Unterschied anschaulich. Angenommen, der Wiederbeschaffungswert eines Fahrzeugs liegt bei 8.000 Euro, der Restwert nach dem Unfall noch bei 2.000 Euro. Ergibt das Gutachten Reparaturkosten von 9.000 Euro, übersteigt die Instandsetzung die Differenz aus Wiederbeschaffungswert und Restwert deutlich. In einem solchen Fall wird häufig nicht die Reparatur, sondern die Differenz von 6.000 Euro als Grundlage für den Schadensersatz herangezogen. Wählt der Geschädigte trotzdem die Reparatur, bleibt er unter Umständen auf einem Teil der Mehrkosten sitzen.
Bei Personenschäden läuft die Bemessung anders: Grundlage sind ärztliche Gutachten zur Art und Schwere der Verletzung sowie etablierte Orientierungswerte für Schmerzensgeld, die sich an vergleichbaren Fällen ausrichten. Eine weitere Variable, die die endgültige Summe in beiden Bereichen beeinflusst, ist das Mitverschulden. Hat der Geschädigte selbst zum Unfall beigetragen, etwa durch zu geringen Sicherheitsabstand, wird die Ersatzsumme um eine Quote gekürzt, die sich am jeweiligen Verursachungsbeitrag orientiert. Laut dem Verkehrsrecht-Anwalt in Bielefeld hängt die Einordnung als wirtschaftlicher Totalschaden maßgeblich davon ab, ob das Gutachten Reparaturkosten, Wiederbeschaffungswert und Restwert nachvollziehbar und plausibel gegenüberstellt.
Versicherungsanmeldung, Verhandlung oder Gericht: Der Weg zum Schadensersatz
Die Durchsetzung eines Schadensersatzanspruchs folgt typischerweise drei aufeinander aufbauenden Stufen, die jeweils erst dann betreten werden, wenn die vorherige nicht zum Ziel führt.
Am Anfang steht die Anmeldung des Schadens bei der Haftpflichtversicherung des Unfallverursachers. Dazu gehören eine genaue Schilderung des Unfallhergangs, Fotos von der Unfallstelle und den Schäden sowie, bei höheren Summen, ein unabhängiges Schadensgutachten. Reagiert die Versicherung mit einem Angebot, folgt die zweite Stufe: die außergerichtliche Verhandlung. Hier prüfen Geschädigte oder ihre Vertretung, ob das Angebot sämtliche Schadenspositionen abdeckt oder ob einzelne Posten, etwa Nutzungsausfall oder Schmerzensgeld, zu niedrig angesetzt wurden. Versicherer kalkulieren ihre ersten Angebote erfahrungsgemäß eher konservativ, sodass ein Vergleichsvorschlag selten das Ende der Verhandlung sein muss.
Scheitert auch die außergerichtliche Einigung, bleibt als letztes Mittel die gerichtliche Klage. Dieser Schritt verlängert das Verfahren spürbar und bindet zusätzliche Ressourcen, weshalb er in der Praxis meist erst dann gewählt wird, wenn die Differenz zwischen Forderung und Angebot erheblich ist oder die Haftungsfrage selbst strittig bleibt. Zwischen diesen drei Stufen liegt die eigentliche strategische Entscheidung: Wie lange lohnt sich das Verhandeln, und ab welchem Punkt überwiegt der Aufwand einer Klage den möglichen Mehrwert? Wer diese Abwägung allein trifft, unterschätzt häufig, wie detailliert Versicherungen einzelne Schadenspositionen anzweifeln können, etwa die Notwendigkeit eines Mietwagens oder die Dauer einer Krankschreibung.
Haftpflichtversicherung, Kaskoversicherung und Regress: Wer zahlt wirklich?
Die Haftpflichtversicherung des Unfallverursachers trägt grundsätzlich den gesamten Schadensersatz, den der Geschädigte geltend macht, sofern die Haftung eindeutig geklärt ist. Diese Versicherung wurde laut BaFin genau für solche Fälle eingerichtet, in denen mit einem versicherten Fahrzeug Menschen verletzt, Sachen beschädigt oder Vermögensschäden verursacht werden.
Komplizierter wird es, wenn die Haftung unklar ist oder schnell Geld für eine Reparatur gebraucht wird. In solchen Fällen kann die eigene Kaskoversicherung einspringen und den Schaden zunächst regulieren, allerdings meist gegen eine Selbstbeteiligung und unabhängig davon, wer den Unfall verursacht hat. Das hat einen Vorteil: Der Geschädigte muss nicht auf den Abschluss der Haftungsklärung warten. Der Nachteil liegt in der Selbstbeteiligung und darin, dass eine Inanspruchnahme der Kaskoversicherung häufig die eigene Schadenfreiheitsklasse beeinflusst.
Hier kommt der Regress ins Spiel. Zahlt die Kaskoversicherung vor, obwohl ein anderer Fahrer den Unfall verursacht hat, fordert sie die ausgelegte Summe anschließend von der Haftpflichtversicherung des Verursachers zurück. Für den Geschädigten bedeutet das in der Regel, dass die Belastung aus der eigenen Schadenfreiheitsklasse rückgängig gemacht wird, sobald der Regress erfolgreich war. Diese Konstruktion zeigt, warum die Frage nach der Haftung am Anfang jedes Falls steht: Sie entscheidet nicht nur, wer am Ende zahlt, sondern auch, über welchen Umweg das Geld beim Geschädigten ankommt.
Fehler vermeiden: Was Geschädigte bei der Schadensregulierung oft übersehen
Ein häufiger Fehler besteht darin, Schäden zu früh und zu schnell zu regulieren, ohne alle Positionen vollständig erfasst zu haben. Wer unmittelbar nach dem Unfall nur die sichtbaren Blechschäden meldet, vergisst häufig Folgekosten, die erst später auftauchen, etwa eine verzögert einsetzende Nackensteife oder psychische Belastungen nach einem schweren Zusammenstoß. Ein zweites Beispiel aus der Praxis betrifft den Nutzungsausfall: Viele Betroffene nehmen an, dass ihnen nur während der tatsächlichen Werkstattzeit ein Ersatz zusteht, übersehen dabei aber die Zeit, die allein für die Begutachtung und die Ersatzteilbeschaffung benötigt wird.
Ebenso unterschätzt wird die Bedeutung eines unabhängigen Gutachtens bei Schäden oberhalb kleinerer Bagatellbeträge. Ein Gutachten liefert nicht nur die Grundlage für die Berechnung von Reparaturkosten und Wiederbeschaffungswert, sondern dokumentiert auch den Zustand des Fahrzeugs vor eventuellen späteren Streitpunkten. Wer sich allein auf die Kalkulation der gegnerischen Versicherung verlässt, verzichtet damit auf eine wichtige Kontrollinstanz. Gerade bei strittiger Haftung oder bei Personenschäden mit unklarem Heilungsverlauf zeigt sich in der Praxis, dass eine sorgfältige Dokumentation von Anfang an spätere Nachweisprobleme vermeidet.
Häufig gestellte Fragen
Wie lange habe ich nach einem Unfall Zeit, Schadensersatz geltend zu machen?
Grundsätzlich gilt eine gesetzliche Frist, innerhalb derer Forderungen geltend gemacht werden können, wie lang sie im Einzelfall ausfällt, hängt von der Art des Anspruchs und den Umständen ab. In der Praxis empfiehlt es sich dennoch, Schäden zeitnah zu melden, weil Spuren verwittern, Erinnerungen verblassen und Zeugenaussagen mit der Zeit ungenauer werden.
Mindert eine Teilschuld auch das Schmerzensgeld?
Ja, eine Mitverantwortung am Unfallhergang wirkt sich grundsätzlich auf alle Schadenspositionen aus, also auch auf das Schmerzensgeld, nicht nur auf Sachschäden. Entscheidend ist, wie stark der eigene Verursachungsbeitrag im Vergleich zum Verhalten des anderen Beteiligten gewichtet wird, was je nach Einzelfall unterschiedlich ausfallen kann.
Lohnt sich anwaltliche Unterstützung auch bei kleineren Schäden?
Das hängt vom Einzelfall ab, insbesondere davon, ob die Haftung unstrittig ist und ob die Versicherung sämtliche Positionen ohne Abzüge reguliert. Bei eindeutigen Fällen mit geringem Schaden reicht die direkte Anmeldung bei der Versicherung oft aus, bei strittiger Haftung, Personenschäden oder einem knapp kalkulierten Regulierungsangebot kann eine fachliche Einschätzung hilfreich sein, bevor ein Vergleich unterschrieben wird.